「資金繰りを改善しましょう」。経営の現場で、よく交わされる言葉です。
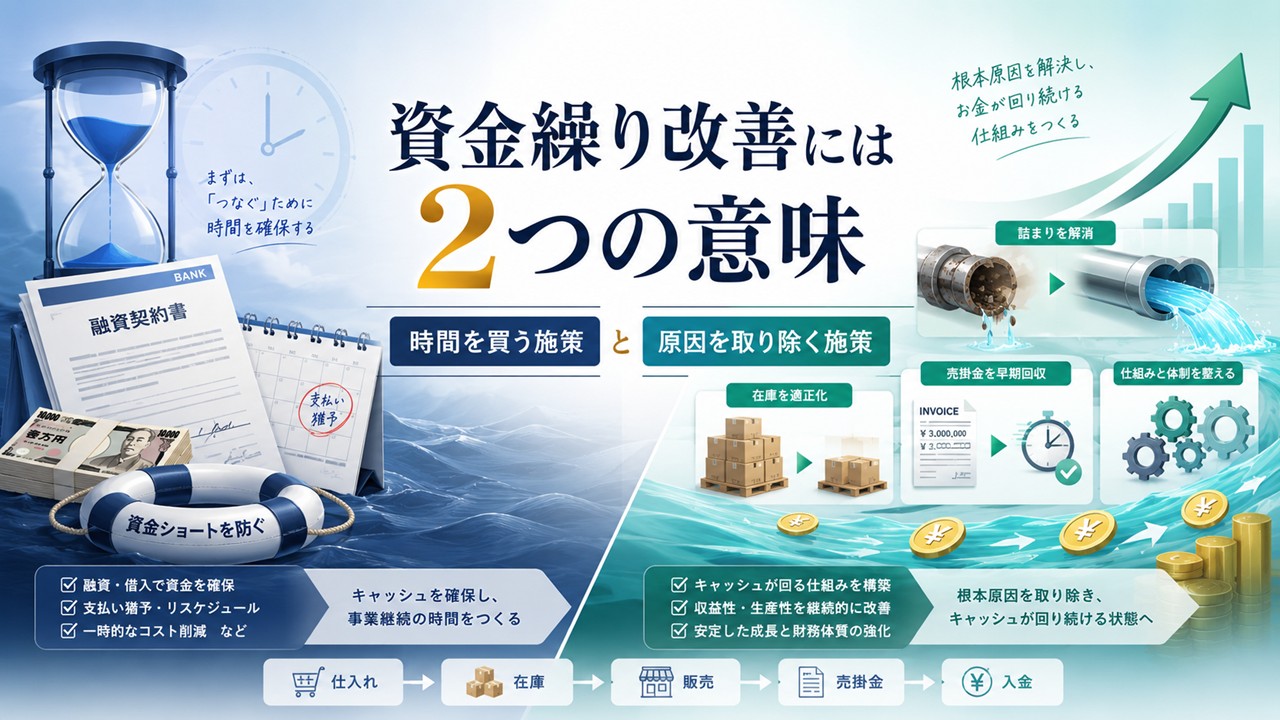
ところがこの一言、実はまったく性質の違う2つの行為をひとまとめにしています。銀行から借りて手元の現金を増やすことも、在庫を減らして現金を取り戻すことも、どちらも同じ「資金繰り改善」と呼ばれます。
この2つを区別しないまま話が進むと、「資金繰りが良くなったから、うちの会社は立ち直った」という、危うい結論にたどり着いてしまいます。
この記事では、経理や財務の知識がない方にも分かるように、資金繰りという言葉に混ざっている2つの意味を切り分け、どちらから手をつけるべきかを整理します。
そもそも、資金繰りが悪いのは「原因」ではありません
会社が苦しくなるときの順番
資金繰りが苦しい会社を見ると、つい「資金繰りが悪いから業績が伸びない」と考えたくなります。しかし多くの場合、順番は逆です。
- 売上の減少、粗利の低下、固定費の増えすぎ、在庫の積み上がり、回収の遅れ、身の丈を超えた投資、赤字取引の継続といったことが先に起きる
- その結果、事業から生まれる現金(キャッシュフロー)が減る
- さらにその結果として、資金繰りが苦しくなる
つまり資金繰りの悪化は、病気そのものではなく、熱や咳のような症状です。熱があること自体が病気の原因ではないのと同じで、資金繰りが悪いことが業績悪化の原因であることは、それほど多くありません。
症状だけ見ていると、原因を見落とす
熱が出たときに解熱剤を飲めば、体温は下がります。楽にはなりますが、原因が肺炎なら、肺炎はそのまま残っています。
資金繰りも同じです。手元の現金が増えれば、たしかに数字の上では改善します。しかし、現金が減っていた理由が消えたわけではありません。
資金繰り改善は、2種類に分けて考える
ここが、この記事でいちばんお伝えしたい点です。
1つめ:症状に対する改善 ― 時間を買う施策
借入、借換、返済条件の変更(リスケジュール)、当座貸越、支払いの繰り延べ、売掛金の早期現金化などがこれにあたります。
これらは、一時的に手元の現金を増やします。支払いが止まる事態を防ぐという意味では、きわめて重要です。ただし、事業の構造そのものは一ミリも変わっていません。
言ってみれば、寒い部屋に毛布をもう一枚持ち込むようなものです。たしかに暖かくなります。ただ、開いたままの窓はそこにあります。
2つめ:原因に対する改善 ― 詰まりを取り除く施策
在庫の圧縮、回収条件の見直し、着手金や前受金の導入、不採算取引の整理、固定費の適正化などです。
こちらは、現金が減っていた理由そのものを取り除きます。そのため、資金繰りだけでなく、利益や経営体質まで良くなることがあります。
混ぜて語ると、何が起きるか
「資金繰り改善をすれば会社が良くなる」という言い方は、この2つを混ぜてしまっています。
資金をつないだことを、経営改善と呼んでしまう。これが、資金繰りという言葉のいちばん危ないところです。
もし社内や金融機関との会話でこの言葉を使うのであれば、「何を改善するのか」まで言葉にすることをおすすめします。「短期の資金繰りを安定させる」なのか、「営業活動から生まれる現金を増やす」なのか。この一言があるだけで、議論の噛み合い方がまったく変わります。
具体例:5,000万円を借りて、安心してしまった会社
理解しやすいように、架空の会社で考えてみます。実在の企業ではなく、構造を説明するための仮の設定です。
ある会社が、本業から毎月500万円ずつ現金を失っている状態だとします。売上はそれなりにありますが、粗利が薄く、固定費が重い。この状態で、銀行から5,000万円を借りたとします。
通帳の残高は一気に増え、社長の表情も明るくなります。資金繰り表の見た目も、すっかり健康そうになります。
しかし、事業の構造が変わっていなければ、この5,000万円は10か月分の猶予でしかありません。しかも、その後には元本の返済と利息という、新しい支払いが加わります。
では、借りたことが無意味だったのかというと、そうではありません。問題は、買った10か月をどう使ったかです。
その10か月で、赤字の取引をやめ、価格を見直し、固定費を適正な水準に戻したのなら、この借入は再生のための重要な一手でした。一方、10か月を「資金繰りが良くなった」という安心感のまま過ごしたのであれば、それは倒産の時期を10か月後ろにずらしただけ、ということになります。
端的に言えば、こうなります。
資金繰り改善は、経営改善そのものではありません。経営改善を行うための時間を確保する手段です。
お金は、どこで止まっているのか
原因に手をつけるとき、最初に見るとよいのは「会社のお金がどこで止まっているか」です。
商売のお金は、次の順番で形を変えながらぐるぐる回っています。
仕入れ → 在庫 → 販売 → 売掛金 → 入金
このどこかで流れが滞ると、帳簿上は儲かっているのに現金がない、という状態になります。典型的な詰まり方を、3つの業種を想定して挙げてみます。いずれもよくある形をモデル化したもので、特定の企業を指すものではありません。
製造業:在庫のところで止まっている
利益は出ているのに現金がない。調べてみると、材料・仕掛品・完成品として、相当な金額が倉庫に眠っている。しかも、半年以上動いていないものが混ざっている。
「念のため持っておく」という発注をやめ、動きの遅い品目の仕入れを止め、生産のロットを小さくする。これができれば、減らした在庫の分だけ現金が戻ってきます。あわせて、余計な仕入れや廃棄も減るため、利益率まで良くなることがあります。
資金繰りの改善が、利益の改善につながる。この逆方向の効果は、意外と知られていません。
工事業:入金より先に支払いが来る
材料費と外注費は今月払う。お客様からの入金は、工事が終わって2か月後。この条件だと、1件受注するごとに会社が資金を立て替えることになります。
受注が3件、4件と増えるほど、立替も膨らみます。営業力があるのに、資金が怖くてこれ以上受注できない。そんな状態が生まれます。
ここで契約条件を「契約時に3割、工事の途中で3割、完了時に4割」といった形に変えられれば、立て替える期間そのものが短くなります。借入を増やさずに回せる案件が増え、結果として売上まで伸びる、ということが起こります。
これは資金繰りの話であると同時に、自社が顧客の工事を立替融資している状態を正すという、取引条件の見直しでもあります。
卸売業:売れているのに利益が残らない商品
売れてはいるけれど粗利がほとんどない商品を、大量に扱っている。しかもその商品は在庫の期間が長く、販売先からの入金も遅い。仕入れてから現金になるまで半年近くかかる、という状態です。
この場合、見るべき指標を売上高から「粗利益 × 資金が戻ってくる速さ」に切り替えることになります。不採算の商品を減らし、粗利が厚く回転の速い商品に絞る。売上は一時的に減っても、手元の現金と営業利益は増える、ということが起こります。
手をつける順番
原因に対する改善は、おおむね次の順で考えると進めやすくなります。
- 売掛金を早く回収する(請求の遅れをなくす、締め日と入金日を見直す)
- 在庫を減らす(動かない品目の仕入れを止める)
- 支払いを適正化する(条件を相談する。無断で遅らせるのは避ける)
- 不採算の取引を減らす
- そのうえで、必要な運転資金を金融機関から確保する
順番が大事です。借入を最初に持ってくると、原因に手をつけないまま借金だけが増えていきます。
回収を早める効果は、思っているより大きいものです。たとえば年間の売上が3億円の会社であれば、1日あたりの売上はおよそ82万円。回収を15日早めれば、単純計算で約1,200万円の現金が手元に戻る計算になります。新しく1,200万円を借りるのと、同じだけの資金が生まれるということです。
それでも、借入や条件変更が必要な場面はあります
ここまで「借入は時間を買うだけ」と書いてきましたが、時間を買うこと自体に価値がある局面もあります。
資金が足りないこと自体が、次の悪化を呼ぶ段階です。仕入れる資金がないから売れる商品を仕入れられない、広告を止めたから新規のお客様が減る、支払いが遅れて仕入先から条件を厳しくされる、待遇が維持できず社員が辞めていく。こうなると、業績悪化と資金繰り悪化が互いを悪くする悪循環に入ります。
この段階では、まず悪循環を止めることが必要です。ただし、意味があるのは止めている間に原因を改善する場合だけです。
なお、複数の金融機関から借入がある場合、返済条件の変更を会社が単独でまとめるのは簡単ではありません。1行でも足並みがそろわなければ話が進まないためです。こうした場面では、各都道府県に設置されている中小企業活性化協議会のような公的な窓口が、中立の立場で金融機関との間に立つ役割を担っています。
ただし、この機能も「治療」ではありません。手術をするために、患者の状態を安定させる処置にあたります。状態が安定しなければ手術はできませんから、非常に重要です。しかし、安定させただけで手術をしなければ、病気は治りません。
まとめ:言葉を分けると、やることが決まる
長くなりましたので、要点を整理します。
- 資金繰りの悪化は、原因ではなく結果として現れる症状である
- 「資金繰り改善」には、時間を買う施策(借入・借換・条件変更)と、原因を取り除く施策(在庫・回収・取引条件・不採算の整理)の2種類がある
- 前者は資金調達であり、経営改善ではない。ただし、後者を実行する時間をつくるために必要になることがある
- 現金がどこで止まっているかを見て、回収、在庫、支払い、不採算取引の順に手をつける
今日からできることは、そう複雑ではありません。自社のお金が「仕入れ → 在庫 → 販売 → 売掛金 → 入金」のどこで、何日止まっているかを書き出してみてください。そのうえで、いちばん長く止まっている場所を1つだけ選んで、短くする方法を考える。
もし現在すでに資金繰りが厳しい状況であれば、時間を確保する手立てと原因への対策を、必ずセットで検討してください。個別の事情によって最適な打ち手は変わりますので、顧問税理士や取引金融機関、公的な相談窓口など、自社の数字を把握している相手に早めに相談されることをおすすめします。
ミタスサポート事務所代表。富山県で中小企業向けに経営とIT支援を行っています。
中小企業診断士/ITストラテジスト/情報処理安全確保支援士。
確かな知識と実務経験を元に、役立つ情報を随時発信中。
小さな事業者向けに小回りの利くITサービスやサイバーセキュリティ対策に力を注いでいます。