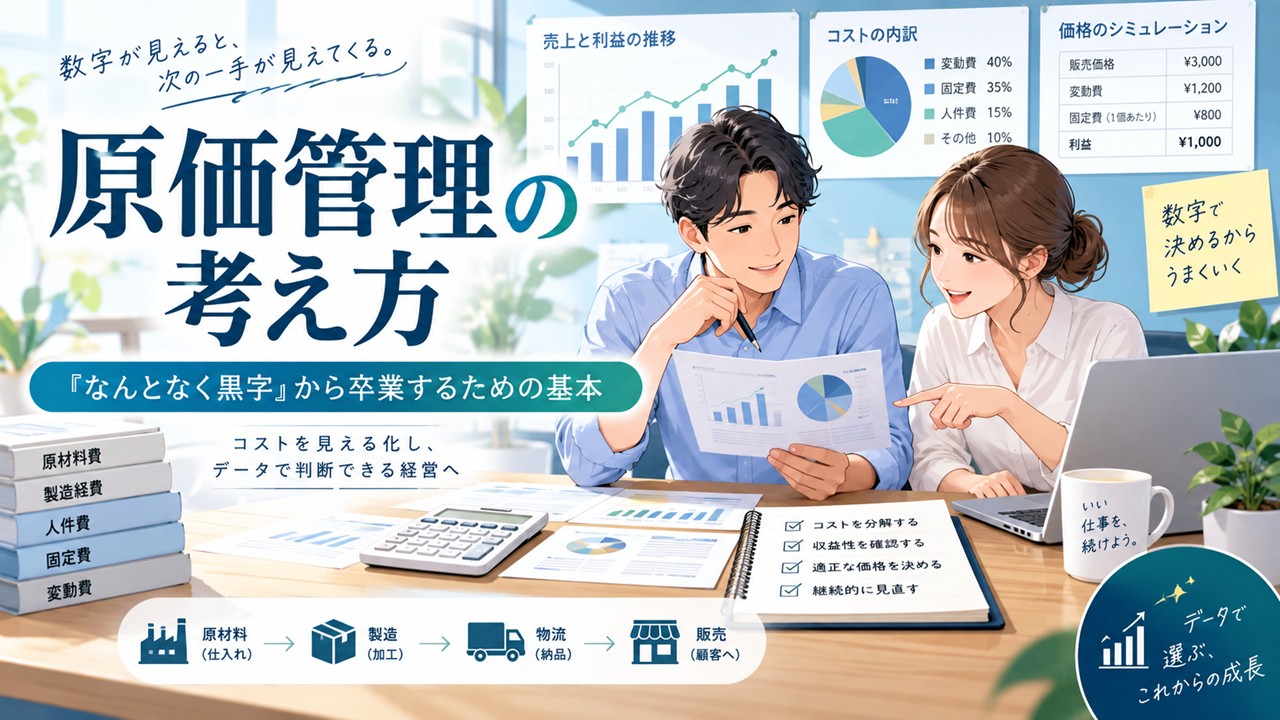
「うちは儲かっているのか、いないのか、正直よくわからない」。決算書を見れば利益は出ている。でも、どの商品が稼いでいて、どの仕事が足を引っ張っているのかと聞かれると、答えに詰まる。そんな状態を抜け出すための道具が原価管理です。
この記事では、会計を専門にしていない方でも自社で使えるように、原価管理の考え方を基本から整理します。難しい計算式は出てきません。読み終えたときに「まず何を数えればいいか」がはっきりすることを目指します。
原価管理とは「値段を決める根拠」をつくる仕事です
原価管理と聞くと、電卓を叩いて1円単位の原価を求める作業を思い浮かべるかもしれません。しかし本来の目的は、正確な数字そのものではなく、判断できる状態をつくることにあります。
具体的には、次のような判断です。
- この商品はいくらで売れば利益が残るのか
- 値引きの要請を、どこまで受けてよいのか
- 忙しいのに利益が増えないのは、どの工程が原因なのか
- 外注に出すのと、自社でやるのとではどちらが得か
これらはすべて「原価がいくらか」を知らないと決められません。逆に言えば、原価がわからないまま値段を決めている状態は、体重計に乗らずにダイエットの成果を語っているようなものです。増えていても減っていても、気づくのは服がきつくなってからになります。
「どんぶり勘定」が危ないのは、平均に隠れるから
売上全体から費用全体を引けば、会社の利益は出ます。ただしそれは会社全体の平均です。平均は、儲かっている商品と赤字の商品を仲良く混ぜて、きれいな数字に見せてしまいます。
赤字の商品が混ざったまま売上を伸ばすと、忙しさだけが増えて利益が減るという、いちばん報われない状態になります。原価管理は、この平均を分解して中身を見る作業だとお考えください。
原価は「性質」で分けると急に見えやすくなります
原価を管理するときは、金額を細かく集めることより先に、分け方を決めるほうが重要です。よく使う分け方は次の2つです。
変動費と固定費
- 変動費:売れば売るほど増える費用。材料費、仕入代、外注加工費、運賃など。
- 固定費:売れても売れなくてもかかる費用。家賃、正社員の給与、リース料、保険料など。
この2つを分けると、「あと何個売れば黒字になるか」がわかります。
直接費と間接費
- 直接費:どの商品にかかったか、はっきり紐づけられる費用。
- 間接費:複数の商品に共通してかかり、そのままでは紐づけられない費用。工場の電気代、事務職の人件費、機械の減価償却費など。
間接費をどの商品にどれだけ割り振るか(これを「配賦(はいふ)」と呼びます)が、原価管理でいちばん悩むところです。ここは後ほど触れます。
具体例:お弁当をつくる会社で考えてみます
イメージしやすいように、手づくり弁当を製造・販売する小さな会社を想定してみます。実在の企業ではなく、考え方を示すための仮の数字です。
1個あたりの前提
- 販売価格:800円
- 材料費(米、おかず、調味料):300円
- 容器・包装:50円
- つくる時間に対応するパート人件費:150円
変動費は合計500円。したがって1個売るごとに手元に残るのは300円です。この300円を限界利益と呼びます。売上から変動費を引いた、固定費の回収に使えるお金のことです。
固定費の前提
- 店舗兼工房の家賃、水道光熱費、社員給与、リース料などで月180万円
すると、必要な販売数はこう計算できます。
- 1,800,000円 ÷ 300円 = 6,000個/月
月25日営業なら、1日240個を売って、ようやく損益がとんとんになります。この6,000個が損益分岐点です。「今月は何個から利益が出るのか」を全員が言える会社は、それだけで強くなります。
値引き依頼が来たときに、この分け方が効きます
ある日、近隣の企業から「毎日100個買うので、1個650円にしてほしい」と相談が来たとします。
800円が650円ですから、感覚的には「150円も値引きなんて無理だ」と即答したくなります。しかしここで変動費500円を思い出すと、650円でも1個あたり150円は残ります。100個で15,000円、月25日なら37万5,000円。これは固定費の回収に回るお金です。
つまり、今の設備と人員に余力があるなら、受ける価値があるという判断になります。
ただし条件付きです。この注文を受けるために炊飯器を買い足す、パートを増やす、残業が発生するなら、固定費が増えます。増えた固定費が37万5,000円を超えれば、忙しくなっただけで利益は減ります。さらに、既存のお客様に650円が知られたときにどうするか、という価格の一貫性の問題も残ります。
原価を分けて持っていれば、この会話が感覚論ではなく計算になる。これが原価管理のいちばん実践的な効果です。
原価管理の進め方:4つのステップ
ステップ1 何を1単位として測るかを決める
商品1個なのか、1案件なのか、1時間なのか。ここを決めないと数字が集まりません。製造業なら製品や工程、建設業や制作業なら案件、サービス業なら1時間や1名が基本の単位になります。
いきなり全商品でやろうとすると挫折します。売上上位の3つ、または「なんとなく利益が薄い気がする」ものから始めるのが現実的です。
ステップ2 数字が自然に集まる仕組みをつくる
原価管理が続かない最大の理由は、集計が面倒だからです。月末に記憶をたどって作業時間を書き込む方式は、まず続きませんし、正確でもありません。
- 材料は、仕入伝票を案件や商品ごとに分けて保管する
- 作業時間は、日報に「案件名と時間」だけ書いてもらう
- 項目は増やしすぎず、まず5項目以内に絞る
完璧な精度より、毎月同じ方法で取れることを優先してください。比較できることに価値があります。
ステップ3 「見込み」と「実際」を比べる
事前に見積もった原価と、終わったあとの実際の原価を並べます。差が出たときが情報の宝庫です。
- 材料を多く使ったのか(歩留まりや廃棄の問題)
- 時間がかかったのか(段取りや手直しの問題)
- そもそも見積もりが甘かったのか(見積基準の問題)
ステップ4 原因を1つに絞って手を打つ
差の原因は同時にいくつも見つかります。ここで全部に手をつけると、たいてい全部が中途半端になります。金額が大きく、自社でコントロールできるものを1つ選んで、次の1か月で改善する。この繰り返しが原価管理の実務です。
つまずきやすい3つのポイント
1. 間接費の配賦にこだわりすぎる
工場の電気代を各製品にどう割り振るか、という議論は、始めると終わりません。作業時間の割合、機械の稼働時間、売上高の割合など、方法はいくつもあり、どれも一長一短です。
大切なのは、正解を見つけることではなく、同じ基準を使い続けることです。基準がぶれなければ、前月との比較や商品同士の比較はできます。まずは「作業時間の割合で割る」など単純な基準で始めて構いません。
2. 人件費を原価から外してしまう
社長や家族が現場に入っている会社では、その労働が無料として扱われがちです。しかし、その人が抜けた瞬間に人を雇う必要があるなら、それは立派な原価です。原価に入れずに計算した利益は、実態より必ず良く見えます。
3. コスト削減とだけ結びつける
原価管理は経費節減の道具ではありません。値決め、受注の選別、工程の組み替え、そして「やめる仕事を決める」ための判断材料です。削るだけでは、いずれ品質と人が削れます。
なお、どの分け方や配賦基準が適切かは、業種や規模、扱う商品によって変わります。税務や決算での扱いとも異なる部分があるため、金額が大きい判断をする際は顧問税理士など専門家に確認しながら進めてください。
まとめ:まずは「1つの商品」から始めてください
原価管理は、体制を整えてから始めるものではなく、始めながら整えていくものです。今日から取りかかるなら、次の順序をおすすめします。
- 主力商品を1つ選ぶ
- その商品の変動費(材料・外注・包装・直接の作業時間分の人件費)を書き出す
- 販売価格から変動費を引いて、1個あたりの限界利益を出す
- 月の固定費を限界利益で割って、損益分岐点の数量を出す
- 実際の販売数と比べる
紙1枚でできます。そして多くの場合、この紙1枚で「思っていたより余裕がない商品」か「思っていたより優秀な商品」が見つかります。
数字は、責めるための道具ではなく、次の一手を決めるための道具です。まずは1つ、測ってみるところから始めてみてください。
ミタスサポート事務所代表。富山県で中小企業向けに経営とIT支援を行っています。
中小企業診断士/ITストラテジスト/情報処理安全確保支援士。
確かな知識と実務経験を元に、役立つ情報を随時発信中。
小さな事業者向けに小回りの利くITサービスやサイバーセキュリティ対策に力を注いでいます。